
Una rivalutazione più contenuta sulla quota oltre i 2.000 euro lordi mensili, proteggendo integralmente la parte inferiore alla soglia. Il segretario di ORA! risponde alle domande del Progressista su sostenibilità dell’INPS, pensioni dei giovani e riduzione delle tasse sul lavoro.
Come sono messe le pensioni in Italia?
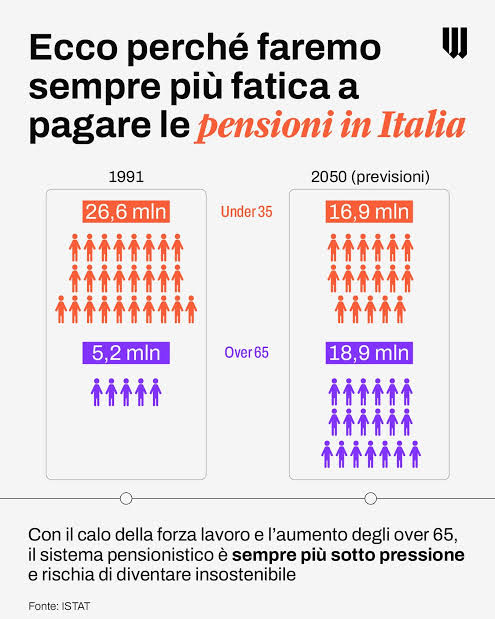
Il sistema pensionistico italiano è sotto pressione e la crisi demografica è una delle ragioni principali. L’aumento della popolazione anziana e la diminuzione delle generazioni più giovani stanno modificando l’equilibrio tra chi finanzia il sistema e chi riceve una pensione.
La previdenza pubblica italiana funziona a ripartizione: i contributi versati dai lavoratori e dai datori di lavoro vengono utilizzati per pagare le pensioni correnti, insieme alle risorse provenienti dalla fiscalità generale. Non vengono accantonati in un fondo personale da cui ciascuno attingerà al termine della propria carriera. Il sistema si regge quindi su un patto tra generazioni: chi lavora oggi sostiene chi è già in pensione, maturando a sua volta il diritto a un trattamento futuro.
Le proiezioni dell’ISTAT mostrano quanto questo equilibrio sia destinato a cambiare. Secondo lo scenario mediano delle previsioni con base 2024, nel 2050 le persone con almeno 65 anni potrebbero rappresentare il 34,6% della popolazione, contro il 24,3% del 2024. Nello stesso periodo, la quota di popolazione tra i 15 e i 64 anni scenderebbe dal 63,5% al 54,3%. È una trasformazione profonda: nel 1991 gli ultrasessantacinquenni erano circa 8,7 milioni, pari al 15,3% dei residenti.
Una popolazione in età lavorativa meno numerosa rende più difficile finanziare le pensioni, soprattutto se occupazione, salari e produttività non crescono abbastanza. La sostenibilità del sistema dipende quindi sia dall’andamento demografico sia dalla capacità del Paese di creare lavoro e ricchezza.
Il peso economico è già rilevante: secondo i dati Eurostat aggiornati, nel 2024 la spesa pensionistica italiana ha raggiunto circa il 15,9% del PIL, la quota più alta dell’Unione europea.
Chi è Michele Boldrin
Michele Boldrin è un economista, professore emerito alla Washington University di St. Louis e segretario nazionale di ORA!, il partito nato nell’ottobre 2025 dall’esperienza dell’associazione Drin Drin, promossa insieme ad Alberto Forchielli. Studioso di crescita economica, innovazione e welfare, sostiene un programma incentrato su produttività, istruzione e riforma della spesa pubblica. In questa intervista affronta il futuro delle pensioni e lo squilibrio tra generazioni.
Intervista a Michele Boldrin sul sistema delle pensioni in Italia
«Come è messa l’INPS? Avremo mai la pensione o stiamo solo pagando il conto a chi c’è già?»
«I contributi che versiamo oggi pagano le pensioni di oggi, perché il nostro sistema funziona a ripartizione. Questo non significa che i giovani di oggi non avranno una pensione in futuro. significa che, rebus sic stantibus, la riceveranno tardi e con un assegno molto basso rispetto ad oggi.
Il sistema è nato in un’Italia molto diversa, nella quale aumentavano insieme produttività e popolazione in età lavorativa. Oggi viviamo più a lungo, nascono meno bambini e la crescita economica e’ stagnante da 30 anni. Per questo serve urgentemente un nuovo patto intergenerazionale che tenga insieme sostenibilità ed equità: proteggere chi è già in pensione, soprattutto chi ha meno, evitando di arrivare un domani a tagli lineari, ma allo stesso tempo dare una prospettiva credibile a chi oggi finanzia il sistema, cioè i lavoratori.»
«Le pensioni assorbono circa il 16% del PIL e lo Stato trasferisce all’INPS oltre 160 miliardi all’anno. Spendiamo troppo?»
«Spendiamo troppo rispetto al PIl che produciamo e all’investimento che facciamo. Nel 2024 l’Italia ha destinato alle pensioni circa il 16% del PIL e alla ricerca e sviluppo appena l’1,4%; la Francia circa il 15% e il 2,2%, la Germania circa il 12% e il 3,1%.
Il confronto mostra uno squilibrio molto netto delle risorse che il Paese dedica alle diverse generazioni: una parte enorme delle risorse fiscali viene assorbita da impegni del passato, mentre ne destiniamo troppo poche a costruire il futuro, e questo è anche uno dei fattori che frenano innovazione e produttività.
I trasferimenti all’INPS finanziano inoltre assistenza e altri sostegni, quindi non sono tutti un “buco” delle pensioni. Questo, però, non elimina la necessità di rivedere olisticamente il nostro sistema previdenziale. Negli ultimi 10 anni sono stati trasferiti all’INPS circa 1.300 miliardi di euro. Pensate a quante centrali nucleari o campus universitari avremmo potuto fare.»
«Fino a quando il sistema è sostenibile per le casse dello Stato?»
«Non esiste una data nella quale l’INPS chiude e smette di pagare le pensioni. Il punto è quanto costa mantenere il sistema e, soprattutto, a che cosa il Paese deve rinunciare per finanziarlo.
La fase più difficile sarà quella del pensionamento delle generazioni più numerose. Le proiezioni indicano una pressione elevata fino a circa il 2040; il successivo miglioramento dipenderà anche dalla crescita economica e dal mantenimento degli adeguamenti alla longevità. Ma e’ cosi’ lontano da essere irrilevante e di scarsa consolazione: nel frattempo il paese continuera’ a declinare.
Dire quindi che lo Stato continuerà a pagare non basta. Un sistema può continuare formalmente a funzionare, ma assorbire nel frattempo risorse che sarebbero necessarie per scuola, sanità, ricerca e lavoro. La sua sostenibilità va giudicata soprattutto dalle opportunità che lascia alle generazioni successive.»
«Servono lavoratori per pagare le pensioni. Senza figli e senza immigrati, come facciamo?»
«Non possiamo risolvere un problema demografico fingendo che non esista. Nel 2025 sono nati circa 355.000 bambini e la fecondità è scesa a 1,14 figli per donna, record negativo assoluto.
Dobbiamo certamente creare le condizioni affinché chi desidera avere figli, li possa avere, ma un bambino nato oggi entrerà nel mercato del lavoro solo tra molti anni. Nel frattempo servono più occupazione femminile, riforme strutturali che permettano ai giovani di restare o tornare in Italia e programmi credibili che facilitino la regolarizzazione dell’immigrazione.
Conta però anche quanto produciamo. Avere più lavoratori con salari bassi e produttività stagnante non basta a rendere sostenibile il sistema: nidi, formazione, integrazione e innovazione sono anche politiche pensionistiche, perché aumentano occupazione, redditi e capacità del Paese di sostenere il welfare.»
«Aboliresti tutte le forme di prepensionamento?»
«Supererei interamente la successione di quote e deroghe, sostituendola con regole stabili e una flessibilità sostenibile. La direzione dovrebbe essere permettere una scelta sull’età di uscita, ma con un assegno coerente sia con i contributi accumulati sia con la durata attesa della vita pensionistica.
La possibilità di uscire dai 63 anni può quindi esistere, ma va costruita su questo equilibrio: anticipare il pensionamento comporta un assegno diverso e non può tradursi automaticamente in un costo trasferito sugli altri lavoratori.
Restano poi necessarie protezioni specifiche per salute, disabilità e lavori usuranti, insieme alla possibilità di ridurre gradualmente l’orario negli ultimi anni di carriera. L’allungamento della vita è una conquista, ma richiede regole che tengano conto anche delle profonde differenze nelle condizioni di lavoro.»
«Noi giovani prenderemo meno dei nostri genitori. Perché dobbiamo mantenere i privilegi retributivi del passato?»
«Lo squilibrio tra generazioni esiste. Alcune regole del passato hanno riconosciuto prestazioni particolarmente favorevoli rispetto ai contributi versati, mentre chi lavora oggi affronta una relazione molto più stretta tra carriera contributiva e pensione futura.
Questo non significa che tutti i pensionati siano privilegiati, né che tutti i giovani riceveranno la stessa percentuale dell’ultimo stipendio. Ma è ingiusto chiedere contributi elevati a persone con prospettive più fragili senza correggere almeno in parte gli squilibri ereditati.
Il nuovo patto deve quindi proteggere gli assegni bassi e distribuire più equamente il costo della transizione. Deve anche rafforzare la previdenza complementare, con adesione semplice, costi trasparenti e investimenti diversificati, perché l’obiettivo è offrire pensioni adeguate anche alle generazioni successive.»
«ORA! propone di limitare la rivalutazione delle pensioni medio-alte. Quanto vale questa manovra?»
«La proposta prevede di collegare la rivalutazione delle pensioni all’andamento di prezzi, salari e PIL reale, applicando il minore dei tre incrementi e fissando un limite minimo pari a zero. L’obiettivo è evitare che i trattamenti pensionistici più elevati crescano sistematicamente più dei redditi di chi li finanzia e della ricchezza prodotta dal Paese.
Il meccanismo è progressivo e si applica per scaglioni. I primi 2.000 euro lordi mensili mantengono la rivalutazione piena, mentre soltanto sulla parte eccedente si applica la nuova regola. Il calcolo considera il reddito pensionistico complessivo di ciascuna persona, sommando quindi eventuali pensioni multiple.
Secondo gli ultimi dati INPS, nel 2025 la spesa pensionistica complessiva ammontava a circa 372,5 miliardi di euro, distribuiti tra 16,4 milioni di pensionati. Di questi, circa 6,3 milioni percepivano redditi pensionistici superiori a 2.000 euro mensili, per una spesa complessiva di circa 239,2 miliardi, pari al 64,2% del totale. La riforma interesserebbe quindi il 38,4% dei pensionati, intervenendo esclusivamente sulla parte del reddito pensionistico superiore alla soglia. Una rivalutazione inferiore all’inflazione comporta una graduale riduzione del potere d’acquisto della quota interessata, anche quando l’assegno nominale continua a crescere.
Ipotizzando un’inflazione media annua del 2%, una crescita reale del PIL dell’1% e un aumento nominale dei salari del 2%, una simulazione statica sui dati INPS 2025 indica circa 11,3 miliardi di euro di risparmi lordi cumulati in cinque anni, rispetto alle regole di rivalutazione vigenti. Il risparmio annuo crescerebbe progressivamente, da circa 0,7 miliardi nel primo anno a circa 4 miliardi nel quinto, per effetto della minore rivalutazione accumulata. Il risparmio andrebbe a crescere con valori inflazionistici più simili a quelli odierni.»
«Non pensi che i boomer scateneranno la guerra civile?»
«Capisco la preoccupazione di chi ha organizzato la propria vita contando su un determinato reddito. Una riforma seria deve rispettarla attraverso gradualità, protezione degli assegni bassi e massima trasparenza.
Ma anche lasciare tutto com’è produce conseguenze molto concrete: significa continuare a chiedere ai lavoratori di finanziare una spesa elevata, mentre mancano risorse per salari, servizi e opportunità. Non considero gli anziani un blocco contrario al futuro; molti vedono bene le difficoltà di figli e nipoti e chiedono soluzioni.
Il consenso si costruisce spiegando con chiarezza quanto viene chiesto, a chi e per quali benefici concreti. Ma occorre anche dire con altrettanta chiarezza che non fare nulla non significa conservare il sistema com’è: significa lasciare che gli squilibri si aggravino.
Restando alle regole della riforma Fornero, secondo le proiezioni della Ragioneria generale dello Stato, nell’arco di dieci anni la spesa pensionistica aumenterebbe ulteriormente in rapporto al PIL, fino a raggiungere circa il 17,1% nel 2041. E nello scenario tendenziale chi oggi versa contributi per finanziare pensioni che, in molti casi, valgono circa l’80% dell’ultimo stipendio lo fa sapendo che, tra venticinque o trent’anni, potrebbe ricevere una pensione pari appena al 58-60% dell’ultimo salario.
Peraltro, queste proiezioni assumono una crescita della produttività italiana dello 0,9% annuo tra il 2026 e il 2070, che raggiunge l’1,2% nel lungo periodo. Considerando che negli ultimi trent’anni la crescita media è stata intorno allo 0,3%, è un’ipotesi piuttosto irrealistica.
Non intervenire non vuol dire quindi evitare sacrifici: vuol dire rinviarli finché non diventeranno inevitabili e molto più ingiusti. A quel punto si rischierebbero davvero tagli lineari e una rottura del patto tra generazioni. Noi vogliamo evitare esattamente questo.
«Da quale pensione inizieresti a intervenire? Da 2.500–3.000 euro?»
«La proposta prevede una salvaguardia piena fino a 2.000 euro lordi mensili di reddito pensionistico complessivo, considerando quindi anche l’eventuale cumulo di più pensioni.
Al di sopra di quella soglia, la nuova regola di rivalutazione si applica soltanto alla quota eccedente, non all’intero assegno. Chi percepisce 2.100 euro lordi mensili, per esempio, non vedrebbe toccati i primi 2.000 euro, ma soltanto i 100 euro ulteriori.
Il criterio è proteggere i trattamenti più bassi e rendere l’intervento progressivo, evitando penalizzazioni brusche per chi supera la soglia di poco. Per questo, prima dell’entrata in vigore, dovranno essere pubblicate simulazioni chiare per ciascuna fascia di reddito pensionistico: ogni persona deve poter sapere con precisione come cambierà il proprio assegno, senza slogan né sorprese.»
«Le pensioni servono anche a mantenere i nipoti precari. Riducendole non facciamo crollare il welfare familiare?»
«Gli aiuti dei nonni, purtroppo, sono reali e spesso indispensabili, soprattutto quando una pensione sostiene più persone. Ma un giovane dovrebbe poter costruire la propria autonomia attraverso il lavoro. Oggi chi ha una famiglia in grado di aiutarlo dispone di una protezione che altri non hanno, e questo rende le disuguaglianze ancora più profonde.
Per questo il riequilibrio deve accompagnarsi a benefici concreti, come meno peso fiscale sul lavoro, nidi, formazione e servizi, e deve avvenire con gradualità. Dobbiamo consentire ai nonni di aiutare i nipoti per scelta, e ai nipoti di vivere del proprio lavoro.»
«Con questa manovra abbassereste le tasse sul lavoro agli under 35. Di quanto e con quale aumento netto?»
«L’obiettivo è ridurre il peso fiscale sul lavoro per tutti, non creare l’ennesima misura temporanea o un privilegio riservato a una specifica categoria. Non darei però una cifra in busta paga prima di aver definito con precisione risparmi effettivi, beneficiari e strumento.
La riforma delle pensioni è necessaria anche perché una parte molto rilevante del prelievo sul lavoro è costituita dai contributi sociali: non si può ridurre stabilmente il cuneo senza intervenire sulla dinamica della spesa pensionistica. Ma deve inserirsi in una riforma fiscale più ampia, che elimini il fiscal drag, semplifichi deduzioni e detrazioni e riduca il peso relativo che oggi grava su lavoro e impresa, riequilibrandolo in modo equo verso rendite, patrimoni e consumi.
Il punto non è distribuire qualche euro in più e lasciare invariato tutto il resto. Vogliamo creare le condizioni perché in Italia cresca un ecosistema dell’innovazione capace di generare posti di lavoro ad alto valore aggiunto e salari migliori. Si parte dal riequilibrio previdenziale e fiscale, ma poi occorre intervenire su tutti gli altri elementi: università più autonome, meritocratiche e connesse alle imprese; regole della concorrenza che aprano settori ancora troppo chiusi; meno costi di intermediazione, meno autorizzazioni inutili e meno ostacoli per chi vuole avviare o far crescere un’impresa.
Il patto è questo: pensioni sostenibili e dignitose, un fisco più semplice e meno distorsivo, più reddito disponibile per chi lavora e un Paese che torni a creare opportunità invece di limitarsi a redistribuire una crescita che non c’è.»
Scrivi e fai video per Il Progressista
Se hai meno di 30 anni e vuoi raccontare la realtà dalla prospettiva della Generazione Z, unisciti al Progressista: articoli, inchieste, interviste e contenuti che mettono al centro la voce dei giovani.
Supporta Il Progressista
Con 10€ rendi possibile un articolo o un contenuto video. Paghiamo i giovani il doppio degli altri giornali.
Siamo un giornale libero e indipendente, e viviamo grazie alla community. Sostienici per continuare a costruire un’informazione fatta dai giovani, per i giovani.
Oppure puoi aiutarci senza spendere un’euro: scrivi il codice fiscale 94089690039 nella dichiarazione dei redditi per donarci il tuo 5×1000